2022年民用航空油料与民用航空材料产业市场规模、发展战略及投资建议评估预测研究
一、产业背景与市场概况
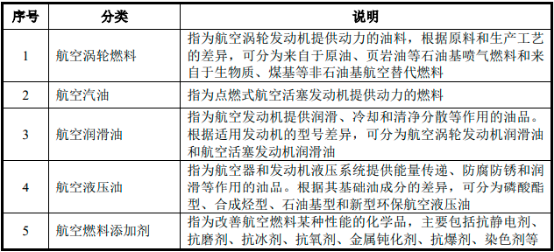
2022年是全球民航业从疫情冲击中逐步复苏的关键年份,民用航空油料与民用航空材料作为航空产业链上游的两大核心投入品,其市场规模与竞争格局直接关系到航空运输业的成本结构与供应链安全。中国作为全球第二大航空运输市场,2022年民用航空油料消费量约为3,200万吨,市场规模约2,400亿元人民币;民用航空材料(含航空铝材、复合材料、钛合金、航空涂料、密封件等)市场规模约为850亿元人民币,预计到2027年将突破1,400亿元,年均复合增长率约10.5%。
从产业链视角看,航空油料处于“炼制—储运—加注”环节,航空材料则覆盖“原材料—改性与成型—零部件制造—维修替换”多层价值链条。两大产业均呈现技术壁垒高、准入资质严、客户粘性强的特征。
二、民用航空油料市场规模与发展趋势
(一)市场供需结构
2022年国内航油市场呈现以下特征:一是需求端恢复性增长,国内航线航班量恢复至疫情前约85%,但国际航线仍受较大抑制;二是供给端格局相对集中,中国石化、中国石油占据航油生产主导地位,中国航油在加注环节拥有全国性网络优势;三是价格机制方面,航油价格与新加坡到岸价挂钩,2022年国际油价高位运行推动航油成本占航空公司营业成本比重升至35%–40%。
(二)发展趋势
- 可持续航空燃料(SAF)加速布局。2022年多家航司开展SAF试飞与示范应用,预计“十四五”末国内SAF年产能将达到数十万吨级别,成为航油产业最具成长性的细分赛道。
- 储运加注一体化与智能化升级。智慧油库、数字化加注管理系统投入加快,提升运营效率与安全水平。
- 市场化定价机制逐步完善,航油期货等风险管理工具需求上升。
三、民用航空材料市场规模与竞争格局
(一)主要细分市场
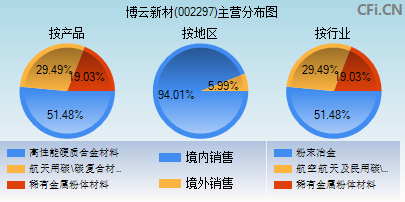
- 航空铝材:占航空材料市场约35%,主要用于机身蒙皮、桁条等结构件,国内供应商以西南铝、南山铝业为代表,高端厚板仍部分依赖进口。
- 复合材料:占约25%,碳纤维增强复合材料在窄体机、宽体机上的用量持续提升,国产T800级碳纤维已实现工程化应用突破。
- 钛合金:占约15%,用于起落架、发动机叶片等高应力部件,宝钛股份等企业具备较强竞争力。
- 航空涂料与密封材料:占约10%,环保型水性涂料与耐高温密封剂需求增长明显。
- 其他(航空玻璃、轴承钢、特种橡胶等):占约15%。
(二)竞争格局与国产化进展
2022年航空材料国产化率约为45%–50%,较五年前提升明显,但高端牌号材料、适航认证壁垒仍是主要制约因素。C919商业化交付、“新舟”系列持续运营,为国产航空材料提供了重要的验证平台与需求牵引。
四、发展战略研究
(一)航油产业战略要点
- 保障供应安全:完善多源采购体系,加强储备能力建设;
- 推进绿色转型:将SAF纳入中长期产能规划,争取政策补贴与碳市场衔接;
- 提升加注网络效率:推动数字化、标准化加注服务体系建设。
(二)航空材料产业战略要点
- 突破关键牌号:聚焦高性能碳纤维、航空级钛合金、大规格铝锂合金等“卡脖子”材料;
- 深化主机厂协同:依托C919、CR929等项目建立“材料—零件—整机”联合验证机制;
- 完善适航体系:加快材料适航认证能力建设,缩短国产材料上机周期;
- 培育产业集群:围绕长三角、成渝、西安等航空产业集聚区打造材料供应生态。
五、投资建议
- 航油领域:重点关注SAF原料(废弃油脂、生物质)供应企业、SAF生产装置EPC服务商,以及智慧油库与加注设备供应商;建议采取“政策驱动+示范项目跟踪”策略,控制早期技术路线风险。
- 航空材料领域:优先布局已进入主机厂合格供应商目录的铝合金厚板、钛合金、碳纤维预浸料企业;关注航空维修(MRO)带动的替换材料需求,该细分市场现金流稳定、周期性较弱。
- 跨界机会:航空材料企业与新能源、氢能储运等领域的技术复用值得关注,可对冲单一航空市场波动风险。
- 风险提示:适航认证周期不确定、国际油价大幅波动、主机交付节奏变化、国际供应链政策风险。
六、评估预测
综合测算,2022—2027年中国民用航空油料市场规模的年均增速约为6%–8%,至2027年有望达到3,300亿–3,600亿元(含SAF增量贡献);民用航空材料市场年均增速约10%–12%,至2027年市场规模有望达到1,400亿–1,550亿元。国产化率预计提升至60%左右。两大产业的战略价值不仅体现在规模增长,更在于其对航空产业链自主可控能力的支撑作用,建议投资者以中长期视角、产业链协同逻辑进行布局。
最新产品