博云新材(002297)民用航空材料销售业务深度解析
博云新材(股票代码:002297)是国内领先的先进复合材料研发与生产企业,其民用航空材料销售业务是公司核心战略板块之一。依托中南大学粉末冶金国家重点实验室的技术积累,公司在航空刹车材料、碳/碳复合材料等领域形成了较高的技术壁垒,产品广泛应用于国产支线客机、干线客机及通用航空领域。
一、民用航空材料销售的产品体系
公司民用航空材料销售主要覆盖三大方向:航空刹车副、航空结构件复合材料以及航天用碳/碳复合材料。其中,航空刹车副是收入贡献最大的品类,产品涵盖粉末冶金刹车副与碳/碳复合材料刹车副两类技术路线。粉末冶金刹车副主要配套国产新舟60、新舟600等支线飞机;碳/碳复合材料刹车副则面向更高性能需求的机型,是公司重点突破的方向。
二、销售模式与客户结构
民用航空材料销售采用“直销+配套供应”模式,客户集中于飞机制造主机厂、航空公司和航空维修企业。公司已取得中国民航局(CAAC)零部件制造人批准书(PMA)及多项适航认证,是国内少数具备民航刹车材料自主供货资质的企业之一。主要客户包括中国商飞、中航工业下属主机厂以及国内多家航空公司。公司积极拓展海外市场,与部分国际航空维修企业建立合作,推动国产航空材料进入国际供应链。
三、市场驱动因素与竞争格局
民用航空材料销售的增长动力主要来自三方面:一是国产大飞机C919商业化交付加速,带动国产配套材料需求放量;二是存量机队规模扩大带来航空刹车副的替换与维修需求持续增长;三是民航领域国产化替代政策推进,为具备资质的企业打开增量空间。竞争格局上,国际厂商如赛峰、霍尼韦尔等仍占据主导地位,但博云新材凭借性价比优势和响应速度,在国产机型配套市场中占据先发优势。
四、业务表现与战略意义
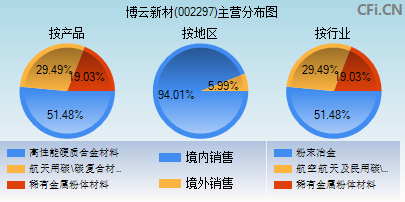
从收入结构看,民用航空材料销售板块收入占比逐步提升,毛利率水平高于公司传统硬质合金业务,成为改善整体盈利质量的关键抓手。2023年以来,公司持续推进碳/碳复合材料刹车副的产能建设和适航验证工作,民用航空材料销售收入保持增长态势。该业务不仅贡献增量收入,更标志着公司从单一材料供应商向航空关键零部件系统供应商的战略升级。
五、风险与展望
民用航空材料销售业务面临的主要风险包括适航认证周期长、下游机型放量节奏不确定、国际厂商降价竞争以及原材料价格波动等。随着C919产能爬坡和ARJ21机队规模扩大,国产航空材料需求有望进入快速增长期,博云新材作为细分领域的技术领先者,其民用航空材料销售业务具备中长期成长逻辑,值得持续跟踪其适航进展与订单落地情况。
(注:本文基于公开信息整理,不构成投资建议。)
最新产品